의료급여 본인부담금 지원, 2종 수급자도 연 최대 120만 원 환급된다
병원비가 무서워 진료를 미루고 계신 건 아닌가요. 기초생활수급자라면 의료급여 제도를 통해 입원·외래·약제비 부담을 대폭 줄일 수 있는데, 이 사실을 몰라서 본인부담금을 전액 내고 있는 분들이 …
병원비가 무서워 진료를 미루고 계신 건 아닌가요. 기초생활수급자라면 의료급여 제도를 통해 입원·외래·약제비 부담을 대폭 줄일 수 있는데, 이 사실을 몰라서 본인부담금을 전액 내고 있는 분들이 …
3천만원 단기자금, 파킹통장과 정기예금 중 어디에 넣어야 할까요? 금리, 이자 계산, 중도해지 조건까지 실제 사례로 비교해드립니다. 1개월 예치 시 세후 이자 차이와 선택 기준을 확인하세요.
금리 변동기, 6 개월과 1 년 정기예금 만기 설택이 고민되시나요? 평균 금리 차이, 중도해지 펴놰티, 세후 수익률까지 고려해 현명한 선책을 도와드립니다. 금리 상승·하락 시나리오별 전략과 체크리스트를 확안해보세요.
5천만 원을 1년간 정기예금에 넣을 때 금리 3%, 3.5%, 4%별 세전 이자와 세후 실수령액을 일반과세·세금우대·비과세로 나눠 비교한다. 중도해지 위약금, 예금자보호 한도까지 꼼꼽히 정리한다.
정기예금 금리비교 방법과 5천만원 예치 전 확인할 조건 7가지를 상세히 정리했다. 기본금리, 우대조건, 세후이자, 중도해지 불이익, 예금자보호 한도까지 실제 선택에 도움 되게끔 설명한다.
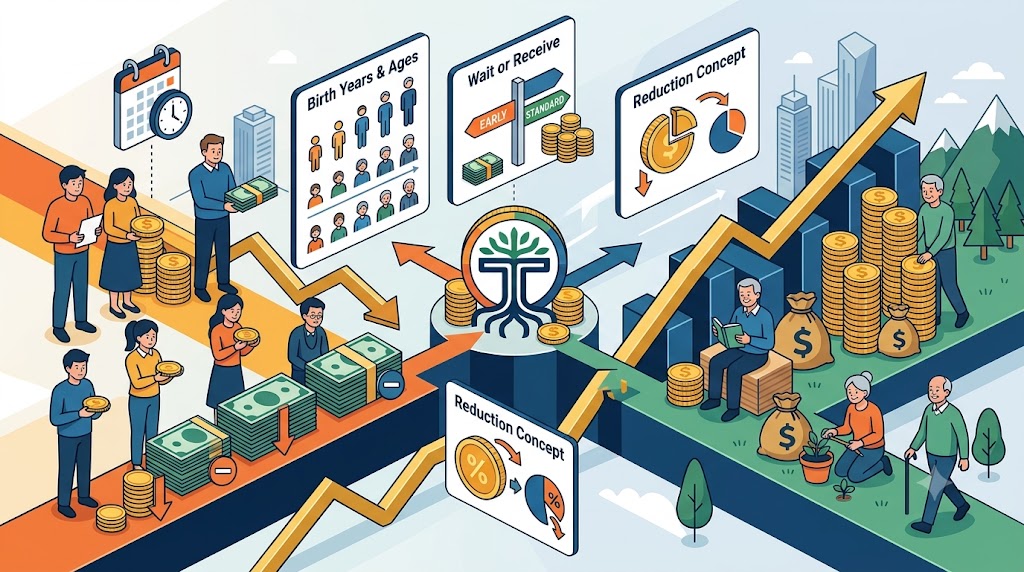
결론부터. 국민연금을 정상 수령나이보다 5년 일찍 받는 조기노령연금을 선택하면 1개월당 0.5%, 1년당 6%, 최대 30%가 감액됩니다. 정상적으로 월 100만원을 받을 수 있는 사람이 정확히 5년 …
📋 목차 비즈스캔으로 먼저 확인하면 뭐가 보일까 일반경영안정자금 신청 자격은 어디서 갈릴까 7천만원 한도와 금리는 실제로 얼마일까 대리대출 절차대로 해보면 어디서 막힐까 서류 준비를 대충 …