연금 수령 방식 비교하기|한 번에 받기 vs 나눠 받기 세금 차이
연금 수령 방식 비교는 퇴직연금과 개인연금의 실수령액을 결정하는 핵심 기준입니다. 한 번에 받기와 나눠 받기는 목돈 활용성, 생활비 안정성, 퇴직소득세 감면, 연금소득세 적용 방식에서 차이가 …
연금 수령 방식 비교는 퇴직연금과 개인연금의 실수령액을 결정하는 핵심 기준입니다. 한 번에 받기와 나눠 받기는 목돈 활용성, 생활비 안정성, 퇴직소득세 감면, 연금소득세 적용 방식에서 차이가 …
개인연금 추가 가입하기는 50대가 은퇴 전 남은 기간 동안 노후자금과 연말정산 절세 효과를 함께 챙기는 현실적인 전략입니다. 연금저축 600만 원과 IRP 포함 총 900만 원 …
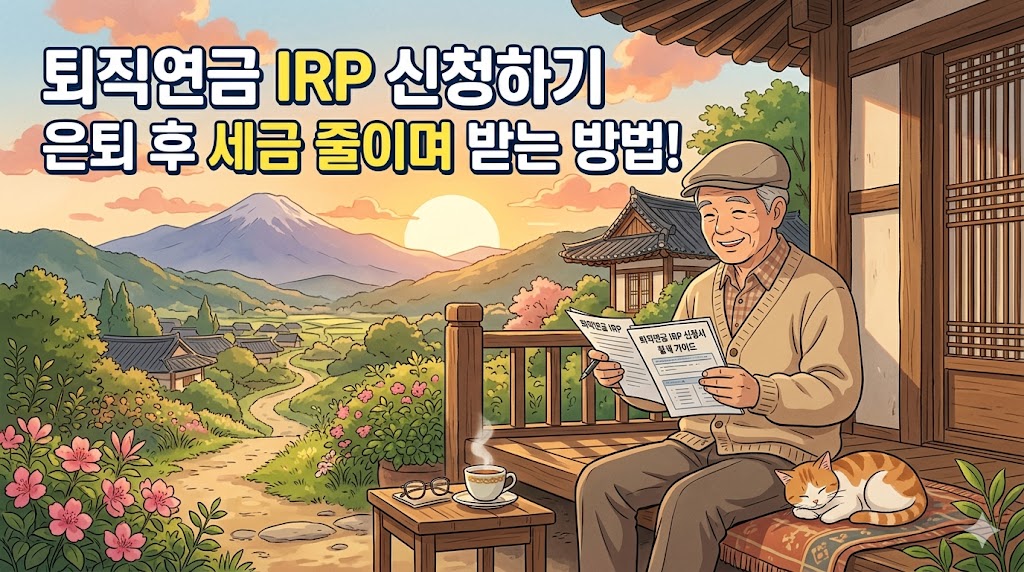
퇴직연금 IRP 신청하기는 퇴직금을 안전하게 관리하면서 은퇴 후 세금 부담을 낮추기 위한 핵심 절차입니다. IRP는 만 55세 이후 연금으로 받을 때 퇴직소득세 감면, 운용수익 과세이연, …
국민연금 예상수령액 조회는 노후 월 현금흐름을 확인하는 가장 직접적인 방법입니다. 국민연금공단 전자민원, 국민연금 알아보기, 모바일 앱을 활용하면 예상 노령연금액과 가입내역을 확인할 수 있습니다. 수령 시기를 …
연금 보험 비교하기는 단순히 월 수령액만 보는 과정이 아니라 즉시연금, 종신연금, 확정연금, 상속연금의 목적을 나누어 확인하는 작업입니다. 특히 즉시연금은 목돈을 맡긴 뒤 빠르게 연금을 받는 …
주택연금 가입하기는 소유한 집에 계속 거주하면서 매달 연금을 받을 수 있는 노후 현금흐름 마련 방법입니다. 부부 중 1명이 만 55세 이상이고 부부합산 공시가격 등이 12억원 …
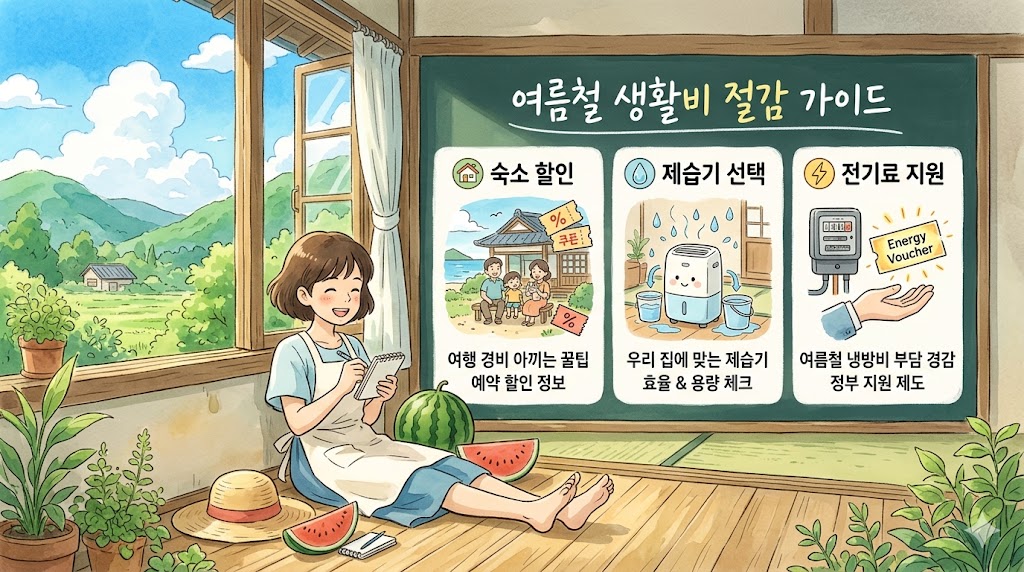
찜통더위 속 생활비 부담을 덜어줄 숙소 할인 꿀팁, 평수별 제습기 고르는 법, 전기료 지원 제도까지. 실제 요금과 주의사항을 꼼꼼하게 담아 여름 가계부 지키는 방법을 알려드려요.